Cómo declarar las facturas de Meta Ads en el SII (Chile, 2026)
Guía paso a paso para contribuyentes de IVA: cargar el RUT en Meta, emitir la factura de compra electrónica, declarar el IVA en el Formulario 29 y rendir el gasto en la renta sin perder plata.
Equipo Level Solutions
· 7 min de lectura
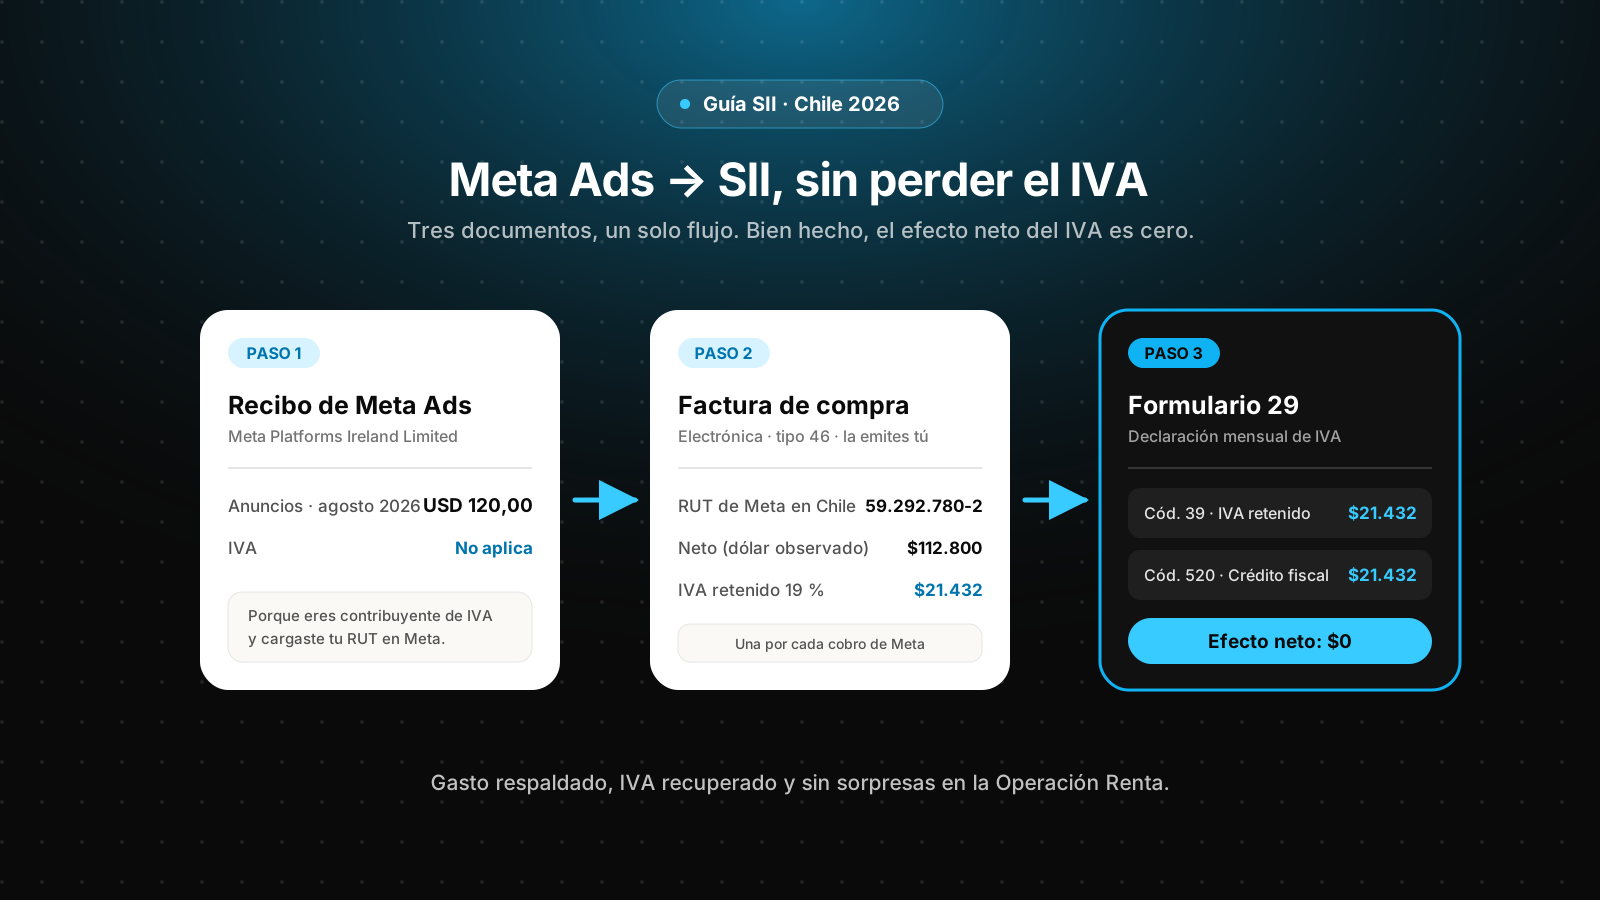
Si haces publicidad en Facebook o Instagram, cada cobro te llega desde Irlanda (Meta Platforms Ireland Limited) y con un recibo en dólares, no con una factura electrónica chilena. Ese detalle, que parece menor, es el que hace que muchos negocios pierdan el IVA, rindan mal el gasto o, peor, dejen sin declarar un impuesto que les corresponde. Esta guía explica qué hacer, en orden, para que la inversión en Meta Ads quede bien respaldada ante el SII.
Está pensada para negocios que son contribuyentes de IVA (emiten facturas o boletas afectas). Si eres persona natural sin inicio de actividades, o tu giro es exento, salta a la sección "Si Meta ya te cobró el IVA".
Por qué Meta a veces cobra IVA y a veces no
Desde junio de 2020, la Ley 21.210 gravó con IVA los servicios digitales prestados desde el extranjero, publicidad incluida. El SII lo implementó con dos caminos, y en cuál caes depende de un solo dato: si le informaste a Meta que eres contribuyente de IVA.
- Si no cargaste tu RUT (o no eres contribuyente de IVA): Meta aplica el "régimen simplificado": agrega el 19 % al cobro y lo entera directamente al SII. No tienes que hacer nada más, pero ese IVA no es crédito fiscal, porque no existe un documento tributario chileno que lo respalde.
- Si cargaste tu RUT y marcaste que eres contribuyente de IVA: Meta te cobra sin IVA. El impuesto no desaparece: pasa a ser tu responsabilidad declararlo, mediante lo que la ley llama "cambio de sujeto" (artículo 11, letra e, de la Ley de IVA). A cambio, ese mismo IVA es crédito fiscal para ti, así que el efecto neto es cero.
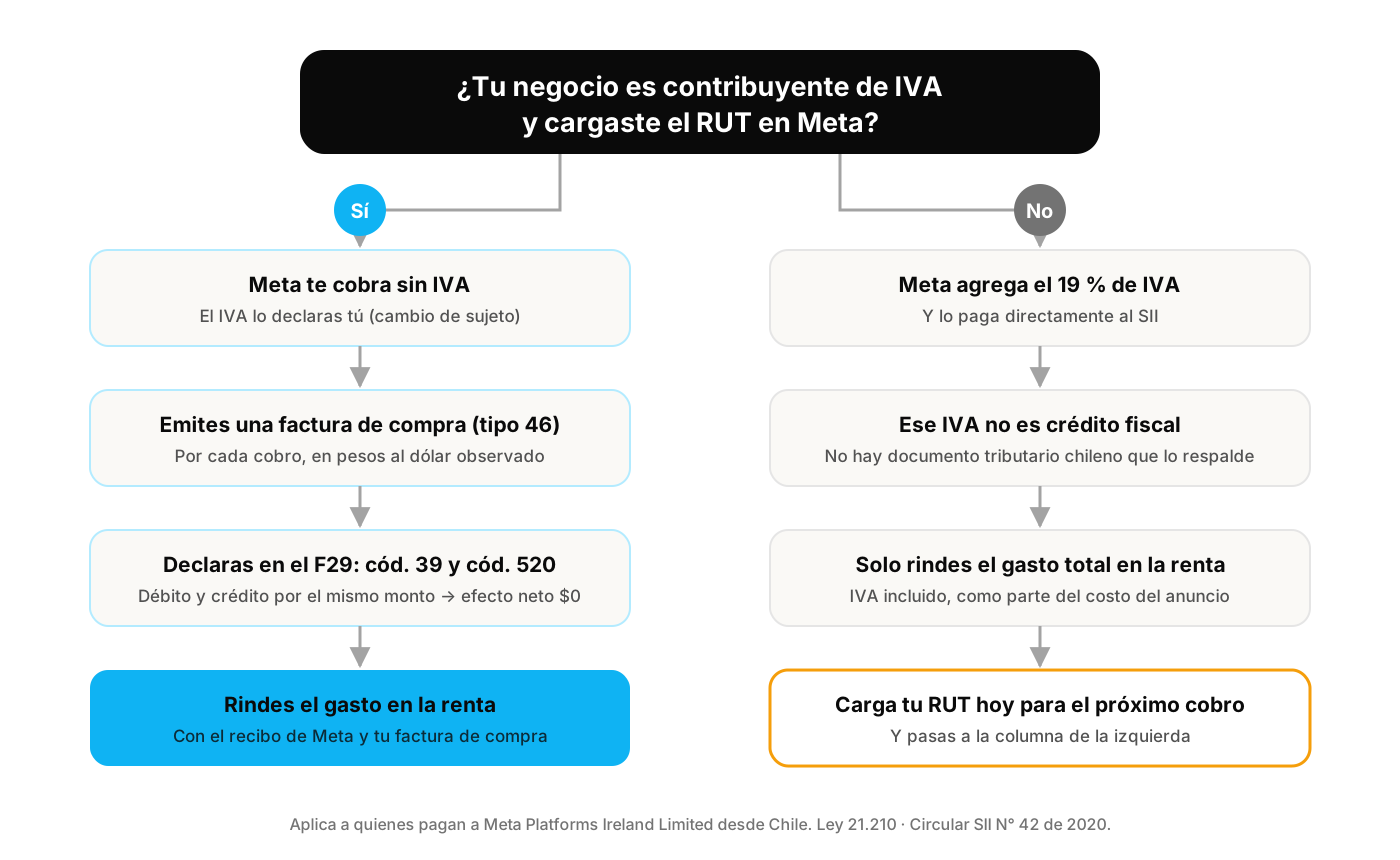
La conclusión práctica es simple: si tu negocio es contribuyente de IVA, te conviene el segundo camino. Te ahorras el 19 % en cada cobro y el gasto queda impecable.
Paso 1: carga tu RUT en Meta y márcate como contribuyente de IVA
En el Administrador de anuncios entra a Configuración de pagos › Información de la empresa y completa:
- País de la empresa: Chile.
- Nombre o razón social.
- Número de identificación fiscal: tu RUT, con dígito verificador.
- La opción que indica que estás registrado como contribuyente de IVA en Chile.
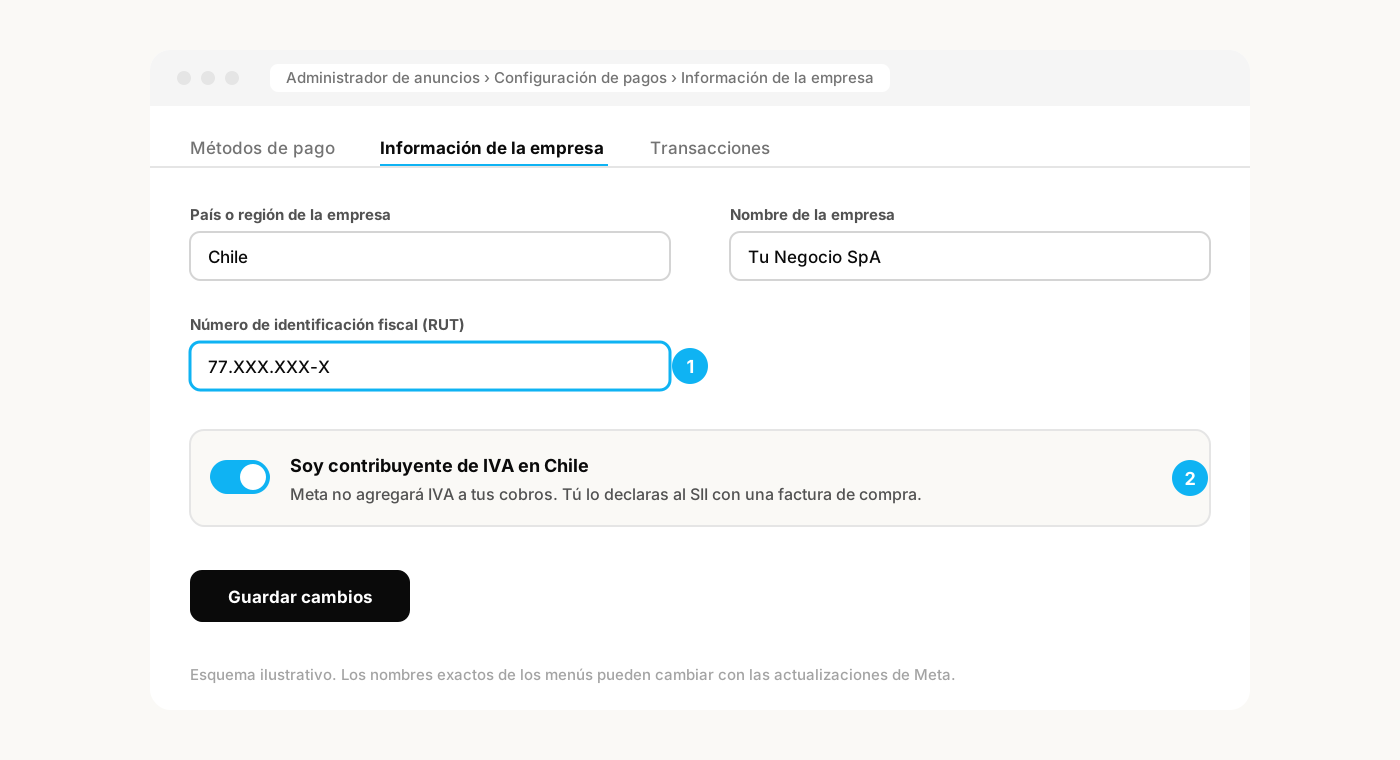
Desde el siguiente cobro, Meta deja de agregar el 19 %. Compruébalo en el primer recibo: debe venir sin IVA y con tu RUT en los datos del cliente.
El cambio no es retroactivo. Los cobros anteriores que ya incluyeron IVA quedan como estaban (más abajo te contamos qué hacer con ellos).
Paso 2: descarga el recibo de cada cobro
En Configuración de pagos › Transacciones (o en "Facturas", si tienes facturación mensual) puedes descargar en PDF el comprobante de cada cargo. Guárdalo: es tu respaldo del gasto y la base de la factura de compra del paso siguiente.
Fíjate en tres datos: el emisor (Meta Platforms Ireland Limited), el monto en dólares y la fecha del cobro. Los tres van a la factura de compra.
Paso 3: emite una factura de compra electrónica por cada cobro
Como Meta no emite documentos tributarios chilenos, eres tú quien documenta la operación con una factura de compra electrónica (tipo 46). Se emite desde el sistema de facturación gratuito del SII o desde tu software de facturación, con estos datos:
| Campo | Qué poner |
|---|---|
| Tipo de documento | Factura de compra electrónica (46) |
| Proveedor | Meta Platforms Ireland Limited, Dublín, Irlanda |
| RUT del proveedor | 59.292.780-2, el RUT que el SII le asignó a Meta al inscribirse en el régimen simplificado (revísalo en la nómina de prestadores extranjeros del SII). El genérico 55.555.555-5 se usa solo si el proveedor no aparece inscrito |
| Detalle | Publicidad en Meta Ads, número de recibo y período |
| Monto neto | El monto en dólares convertido a pesos al dólar observado del Banco Central del día del cobro |
| IVA | 19 % sobre el neto, con retención total (tú lo retienes y lo declaras) |
| Fecha | La del cobro |
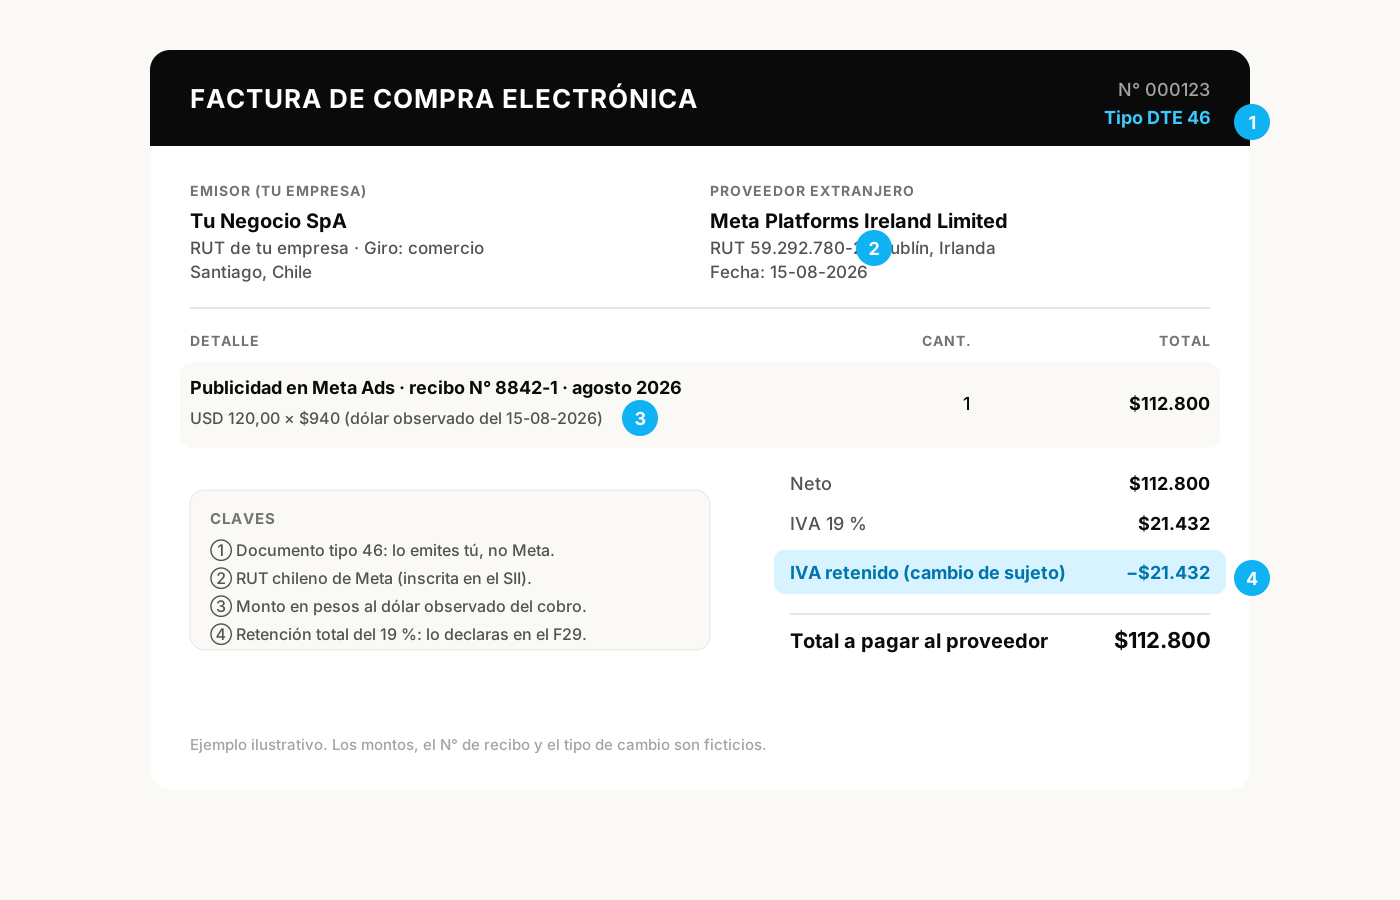
Dos reglas que evitan problemas:
- Una factura de compra por cada cobro. El SII no acepta agrupar todos los cargos del mes en un solo documento: si Meta te cobró cinco veces, son cinco facturas de compra (si tienes facturación mensual y un único cargo, es una).
- Emítela en el mismo mes del cobro, para que calce con el Formulario 29 de ese período.
Paso 4: declara el IVA en el Formulario 29
En el F29 del mes en que emitiste las facturas de compra, el mismo IVA aparece dos veces, una a cada lado:
- Como débito, en el código 39 ("IVA total retenido a terceros"): es el impuesto que retuviste al proveedor extranjero.
- Como crédito, en la línea "Facturas recibidas del giro y facturas de compra emitidas": la cantidad de documentos en el código 519 y el monto del IVA en el código 520.
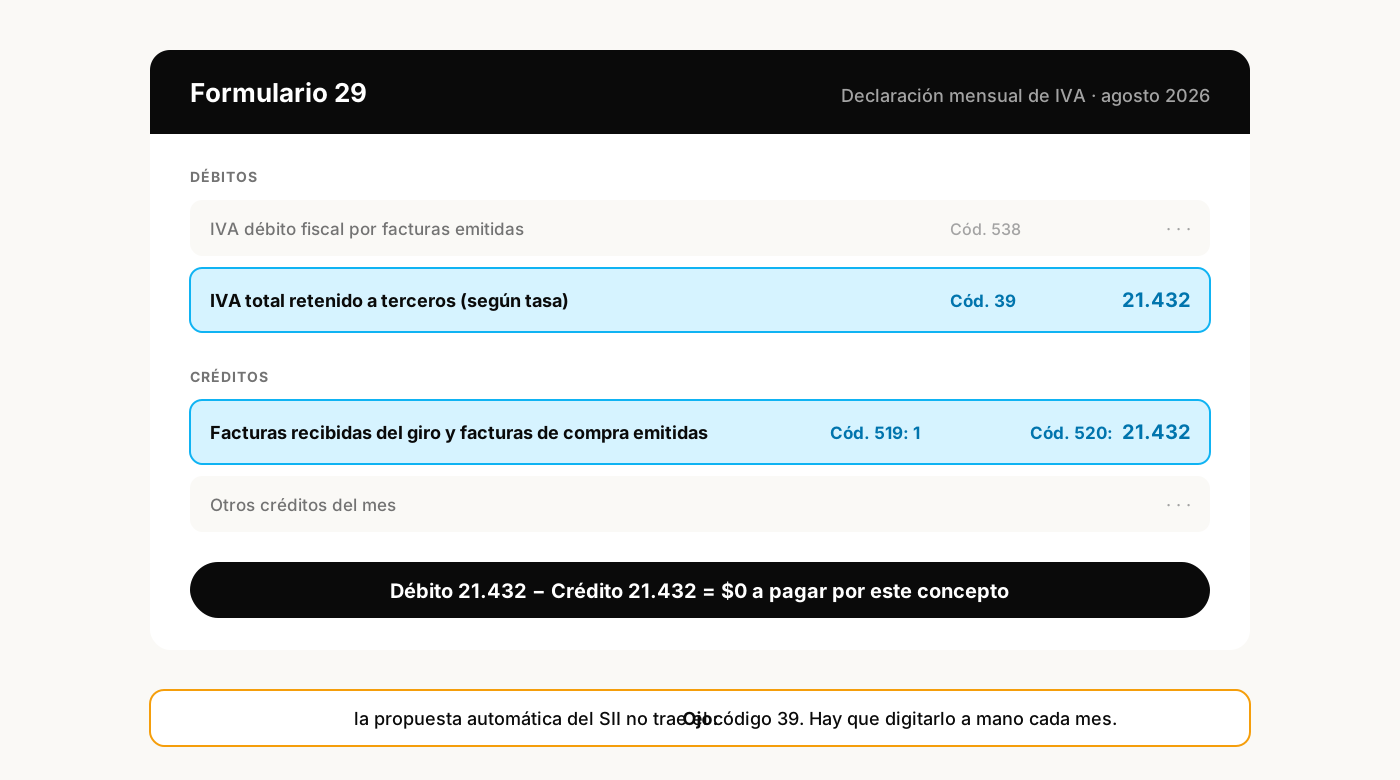
Como débito y crédito son iguales, el resultado de esta operación es cero: no pagas de más ni de menos. Lo que sí importa:
La propuesta automática del F29 no incluye el código 39. Si no lo digitas a mano, declaras el crédito sin su débito y el SII te lo va a observar.
Recuerda el plazo: el F29 se declara hasta el día 12 del mes siguiente (o hasta el día 20 si declaras por internet y eres facturador electrónico).
Paso 5: rinde el gasto en la renta
La inversión en Meta Ads es un gasto necesario para producir la renta (artículo 31 de la Ley de la Renta), así que se descuenta en tu declaración anual. Para respaldarlo necesitas:
- El recibo de Meta.
- La factura de compra electrónica del paso 3.
- El cálculo del tipo de cambio que usaste.
Como el servicio está afecto a IVA, no corresponde retener impuesto adicional por estos pagos al extranjero.
Si Meta ya te cobró el IVA
Es el caso más común: descubres el tema meses después, con recibos que ya incluyen el 19 %. No hay forma de convertir ese IVA en crédito fiscal: Meta lo pagó al SII bajo el régimen simplificado y no existe un documento chileno que lo respalde. Lo que sí puedes hacer:
- Rendir el monto total pagado (IVA incluido) como gasto en la renta, con el recibo de Meta como respaldo.
- Cargar tu RUT hoy mismo, para que el próximo cobro venga sin IVA y pases al flujo de esta guía.
Errores frecuentes
- Cargar el RUT pero no marcar la opción de contribuyente de IVA: Meta sigue cobrando el 19 %.
- Emitir la factura de compra en dólares o con un tipo de cambio "aproximado": siempre en pesos, al dólar observado del día del cobro.
- Agrupar todos los cobros del mes en una sola factura de compra.
- Declarar el código 520 sin el código 39 (o al revés).
- Usar el RUT genérico 55.555.555-5 para Meta: Meta está inscrita en el SII y tiene RUT propio (59.292.780-2). El genérico es solo para proveedores extranjeros que no aparecen en la nómina.
En resumen
| Cargaste tu RUT como contribuyente de IVA | No cargaste tu RUT | |
|---|---|---|
| Meta te cobra | Sin IVA | Con 19 % de IVA |
| Documento que emites | Factura de compra (46) por cada cobro | Ninguno |
| Formulario 29 | Cód. 39 (débito) y cód. 519/520 (crédito): efecto neto $0 | Nada que declarar |
| Crédito fiscal | Sí | No |
| Gasto en la renta | Sí, el neto | Sí, el total con IVA |
Esta guía es información general vigente a septiembre de 2026 y no reemplaza la revisión de tu caso: los criterios del SII y los menús de Meta pueden cambiar. Si quieres que revisemos cómo está quedando la contabilidad de tus anuncios, cuéntanos tu caso.